稀土催化劑是指以稀土元素(如鑭、鈰、釹等)為主要活性組分或重要助劑的催化劑,因其獨特的電子結構和催化性能,在石油化工、汽車尾氣凈化、合成橡膠、燃料電池及環(huán)保等多個關鍵領域具有不可替代的作用。隨著全球綠色低碳轉型加速和我國“雙碳”目標的深入推進,稀土催化劑行業(yè)正迎來前所未有的發(fā)展機遇。本報告旨在深入剖析2020-2025年中國稀土催化劑行業(yè)的市場現(xiàn)狀、競爭格局、技術趨勢,并對其市場前景與投資方向進行系統(tǒng)預測與研判。
一、行業(yè)發(fā)展現(xiàn)狀與驅動因素
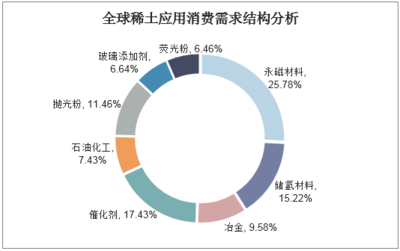
當前,中國是全球最大的稀土資源國、生產國和消費國,為稀土催化劑產業(yè)發(fā)展奠定了堅實的資源基礎。行業(yè)已形成從稀土開采、分離到催化劑制備及應用的完整產業(yè)鏈。市場需求主要來自:
- 環(huán)保政策驅動:日趨嚴格的汽車尾氣排放標準(如國六標準)持續(xù)拉動機動車尾氣凈化催化劑(尤其是鈰鋯固溶體等關鍵材料)的需求。
- 產業(yè)升級需求:在石油裂化、合成氨、合成橡膠等傳統(tǒng)化工領域,高性能稀土催化劑對提升工藝效率、降低能耗至關重要。
- 新興應用拓展:在碳中和背景下,氫燃料電池、揮發(fā)性有機物(VOCs)治理、水處理等新興領域對高效催化材料的需求快速增長。
二、市場前景預測(2020-2025)
綜合政策、技術、市場等多維度分析,預計2020-2025年中國稀土催化劑市場將保持穩(wěn)健增長態(tài)勢。
- 市場規(guī)模:預計到2025年,中國稀土催化劑市場規(guī)模有望突破XX億元人民幣,年復合增長率預計保持在X%-X%之間。其中,環(huán)保催化劑(特別是移動源與固定源脫硝、VOCs凈化)將成為增長最快的細分市場。
- 技術趨勢:研發(fā)重點將向高性能、低貴金屬負載、長壽命及可再生方向傾斜。納米化、結構設計優(yōu)化(如核殼結構)以及稀土與其他元素的協(xié)同催化效應研究將成為技術突破關鍵。
- 區(qū)域格局:產業(yè)將繼續(xù)向稀土資源富集地區(qū)(如內蒙古、江西)和下游應用產業(yè)集聚區(qū)(長三角、珠三角)集中,產業(yè)集群效應將進一步凸顯。
三、投資方向與風險提示
基于前景預測,建議投資者關注以下方向:
- 重點投資領域:
- 高技術壁壘領域:投資于擁有自主知識產權、具備規(guī)模化生產高性能鈰鋯儲氧材料、分子篩稀土催化劑等核心技術的企業(yè)。
- 新興應用賽道:積極布局氫能產業(yè)鏈(如燃料電池催化劑)、高端精細化工催化以及碳捕集與利用(CCUS)相關催化技術。
- 產業(yè)鏈整合:關注具備縱向整合能力,能夠穩(wěn)定獲取優(yōu)質稀土原料并深度綁定下游頭部客戶的企業(yè)。
- 主要風險提示:
- 政策波動風險:環(huán)保政策執(zhí)行力度與補貼政策的調整可能影響短期市場需求。
- 原材料價格風險:稀土原材料價格受國家管控及國際市場影響,波動可能傳導至催化劑成本。
- 技術迭代風險:催化技術更新?lián)Q代較快,存在技術路線被替代的風險。
- 國際競爭風險:面臨來自巴斯夫、莊信萬豐等國際化工巨頭的激烈技術競爭與市場爭奪。
四、結論與建議
2020-2025年將是中國稀土催化劑行業(yè)向高端化、綠色化、智能化轉型升級的關鍵時期。市場在環(huán)保與新能源革命的雙重驅動下潛力巨大。建議相關企業(yè)加大研發(fā)投入,突破關鍵制備與應用技術;投資者應著眼長期價值,聚焦技術領先、渠道穩(wěn)固的龍頭企業(yè)及具有高成長性的細分賽道創(chuàng)新企業(yè)。行業(yè)參與者需密切關注國家稀土戰(zhàn)略、產業(yè)政策及國際貿易環(huán)境的變化,靈活調整戰(zhàn)略,以在未來的市場競爭中占據有利地位。